Assurance auto électrique : pourquoi la prime est souvent plus élevée qu'un thermique
La suite de votre contenu après cette annonce
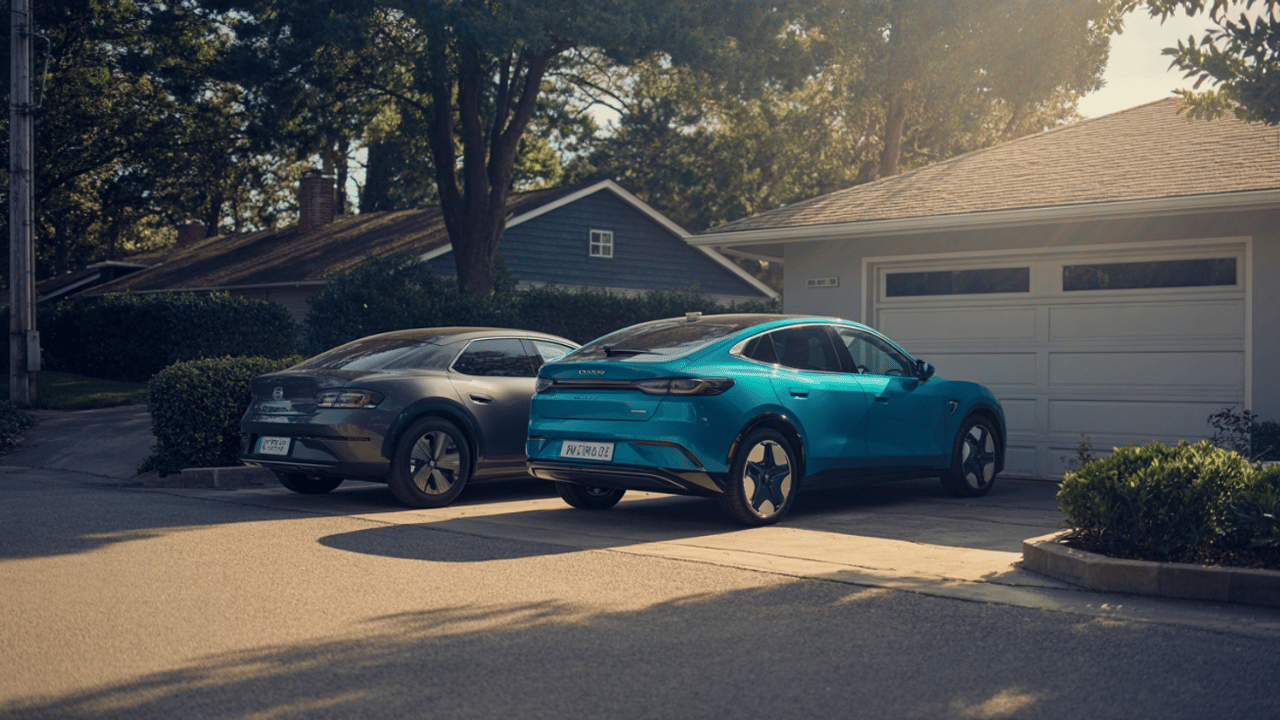
Les véhicules électriques affichent parfois des primes d’assurance plus hautes que leurs équivalents thermiques. Voici les raisons concrètes de cet écart.
Acquérir un véhicule électrique représente un investissement conséquent, et la surprise peut être de taille au moment de souscrire une assurance. Dans de nombreux cas, la prime annuelle dépasse celle d’un modèle thermique comparable en gabarit et en usage. Ce n’est pas une politique tarifaire arbitraire de la part des assureurs : plusieurs facteurs structurels expliquent cet écart, et les comprendre permet de mieux négocier sa couverture.
Pour les conducteurs ayant connu des difficultés avec leur assureur, ou dont le contrat a été résilié, la situation peut encore se compliquer. Des solutions existent pourtant pour trouver une couverture adaptée, notamment sur ce site spécialisé dans les profils complexes, y compris pour les propriétaires de véhicules électriques.
Le coût de réparation, premier facteur de différenciation
Les assureurs calculent leurs primes en s’appuyant sur la sinistralité observée et les coûts moyens de réparation. Or, un véhicule électrique coûte sensiblement plus cher à réparer qu’un modèle thermique équivalent, pour plusieurs raisons.
La batterie constitue le poste de coût le plus significatif. En cas d’accident avec endommagement de la pack batterie, le remplacement partiel ou total peut représenter une part très importante de la valeur du véhicule. Certains assureurs appliquent d’ailleurs des clauses spécifiques liées à la vétusté de la batterie, un élément qui n’existe tout simplement pas sur un moteur thermique classique.
Les pièces détachées spécifiques aux motorisations électriques sont également plus coûteuses et moins disponibles que leurs équivalents thermiques. Les techniciens habilités à intervenir sur ces systèmes haute tension sont moins nombreux, ce qui allonge les délais de réparation et augmente les coûts de main-d’œuvre. Cette pénurie de compétences spécialisées se répercute directement sur les tarifs pratiqués en carrosserie et en mécanique.
Une valeur à neuf plus élevée, une décote différente
Le prix d’achat d’un véhicule électrique reste, pour de nombreux modèles, supérieur à celui d’un équivalent thermique, même après déduction des aides à l’achat. Cette valeur initiale plus haute se traduit mécaniquement par une prime tous risques plus élevée, puisque l’assureur s’engage à indemniser le véhicule à hauteur de sa valeur réelle en cas de destruction totale ou de vol.
La décote des véhicules électriques sur le marché de l’occasion a longtemps été plus marquée que celle des thermiques, notamment en raison des incertitudes sur la durée de vie des batteries. Cette volatilité complique l’évaluation actuarielle et pousse certains assureurs à adopter une approche prudente dans leur tarification. Le marché évolue progressivement, mais les modèles tarifaires des compagnies n’intègrent ces ajustements qu’avec un temps de retard.
Le risque de vol et les spécificités du sinistre électrique
Les véhicules électriques sont devenus des cibles de plus en plus recherchées par les voleurs, notamment en raison de la valeur de leurs composants électroniques et de leurs batteries. Certains modèles premium affichent des taux de vol qui influencent directement la cotation de la garantie vol.
Par ailleurs, un sinistre impliquant un incendie sur un véhicule électrique présente des particularités techniques que les assureurs prennent en compte. Un feu de batterie lithium-ion est plus difficile à maîtriser qu’un incendie classique, nécessite des interventions spécialisées, et peut provoquer des phénomènes d’emballement thermique plusieurs heures après l’extinction. Ces contraintes engendrent des coûts d’intervention et de remorquage plus élevés, ainsi que des délais d’immobilisation du véhicule souvent plus longs.
Des profils de conducteurs et des usages qui varient
La tarification d’une assurance repose aussi sur le profil statistique du conducteur moyen pour un type de véhicule donné. Les études disponibles sur la sinistralité des véhicules électriques montrent des résultats contrastés selon les modèles et les marchés. Dans certains segments, les conducteurs de véhicules électriques présentent un profil de risque différent de celui des conducteurs thermiques, avec des accidents parfois plus coûteux même si leur fréquence peut être comparable.
L’usage urbain intensif, fréquent chez les propriétaires de véhicules électriques, expose également à une sinistralité spécifique : accrochages en stationnement, dommages liés aux bornes de recharge, tentatives de vol des câbles de recharge. Ces micro-sinistres alimentent une sinistralité diffuse que les assureurs intègrent progressivement dans leurs grilles tarifaires.
Comment limiter l’impact sur sa prime
Plusieurs leviers permettent de réduire le coût de son assurance pour un véhicule électrique. La comparaison entre compagnies reste le premier réflexe à adopter, car les écarts de tarification peuvent être substantiels d’un assureur à l’autre sur ce type de véhicule. Certaines compagnies ont développé une expertise spécifique sur les flottes électriques et proposent des conditions plus compétitives.
Opter pour une franchise plus élevée permet de réduire la prime annuelle, à condition d’accepter une participation plus importante en cas de sinistre. Le recours à un télémètre ou à un système de géolocalisation peut également ouvrir droit à des réductions, notamment pour les conducteurs aux habitudes régulières et peu risquées.
Pour les conducteurs ayant un historique difficile, un malus élevé ou un contrat résilié, la recherche d’une couverture adaptée à un véhicule électrique demande une démarche spécifique auprès d’assureurs spécialisés. Les garanties proposées varient significativement selon les interlocuteurs, et il est essentiel de vérifier que la couverture de la batterie est bien incluse dans les conditions générales du contrat.
Ce que l’on peut attendre de l’évolution du marché
Le marché de l’assurance pour véhicules électriques est en cours de structuration. À mesure que le parc roulant électrique s’élargit, les assureurs accumulent des données statistiques qui leur permettront d’affiner leurs modèles. Plusieurs acteurs travaillent déjà sur des offres dédiées intégrant la couverture de la batterie, l’assistance spécialisée pour les pannes de recharge, ou encore la prise en charge d’un véhicule de remplacement thermique en cas d’immobilisation prolongée.
La standardisation progressive des technologies de batterie et le développement d’un réseau de réparateurs agréés devraient, à terme, contribuer à réduire les coûts de sinistre et, par ricochet, les primes. Les constructeurs travaillent également sur des architectures de batterie modulaires facilitant les réparations partielles, ce qui pourrait changer significativement l’équation pour les assureurs dans les prochaines années.
En attendant ces évolutions, le propriétaire d’un véhicule électrique a tout intérêt à lire attentivement les conditions générales de son contrat, à vérifier l’étendue de la garantie batterie et à comparer régulièrement les offres disponibles sur le marché pour s’assurer de payer une prime cohérente avec son profil de risque réel.
sur l'actualité électrique
 Écrit par Publi redactionnel
 Nous suivre sur GoogleDiscuter sur le forum
Le meilleur d'Automobile Propre, dans votre boite mail !
Découvrez nos thématiques voiture électrique, voiture hybride, équipements & services et bien d’autres
S'inscrire gratuitement


Annonce partenaire


Annonce partenaire
Nos guides
kW ou kWh : quelle différence, expliquée simplement
Actualité21 septembre 2026
Annonce partenaire

Annonce partenaire