Les camions électriques chinois font-ils vraiment peur à l'Europe ?
La suite de votre contenu après cette annonce
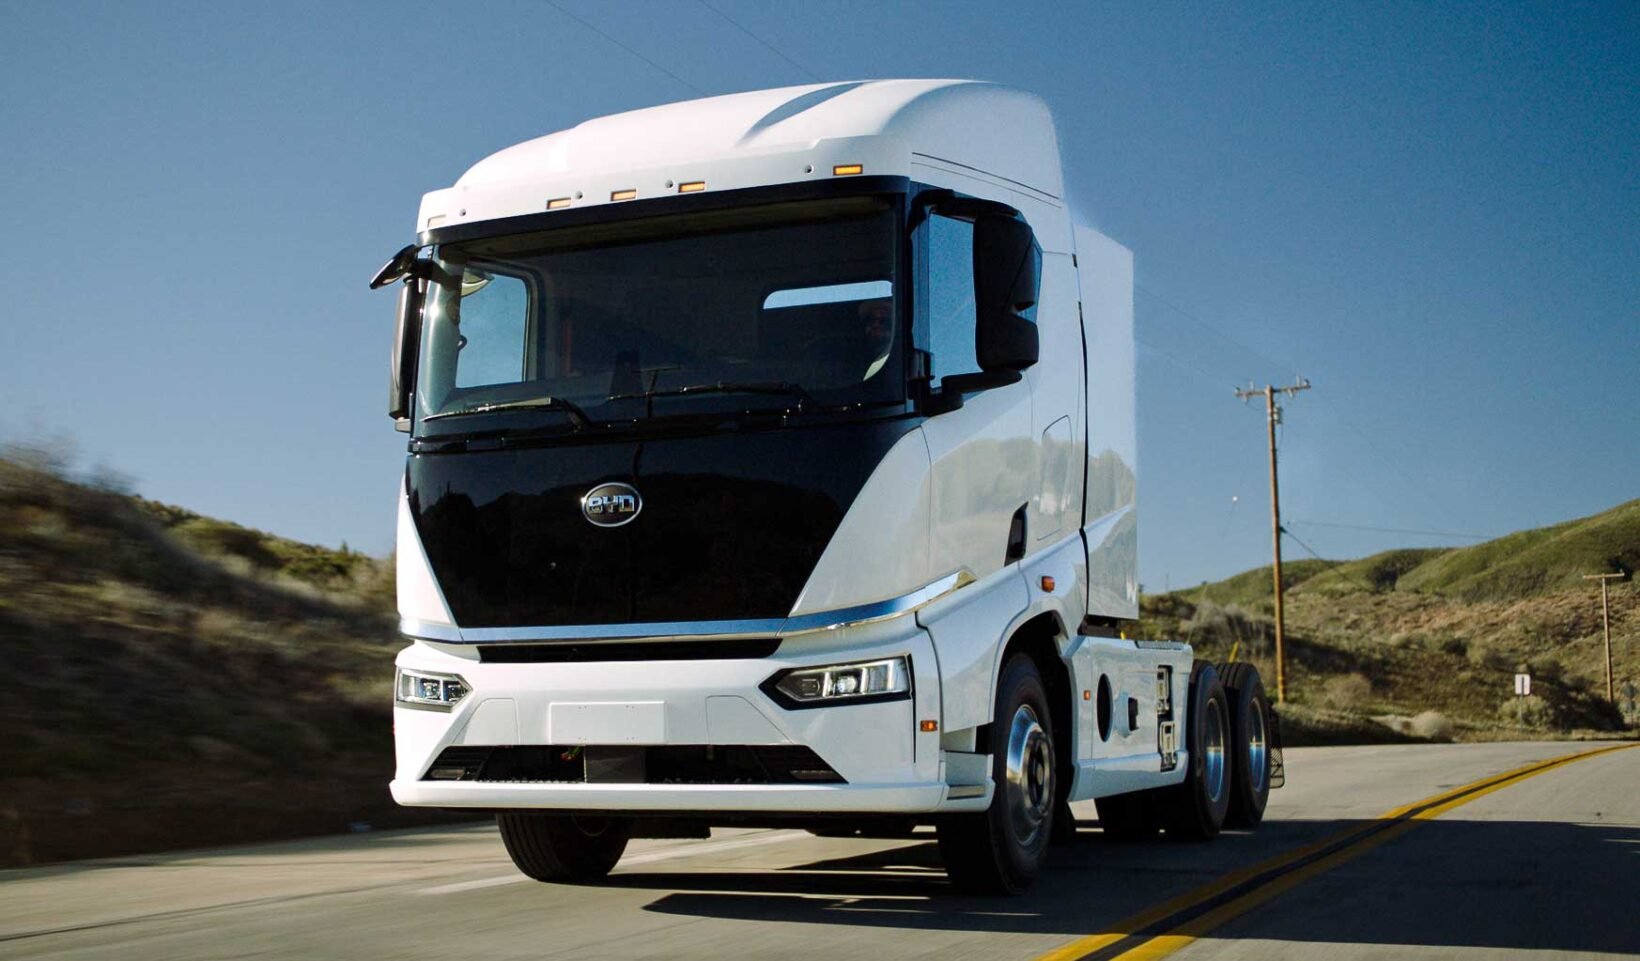
Après la voiture, les constructeurs chinois avancent leurs pions dans le poids lourd européen. Faut-il en avoir peur ? Le 22 octobre à Lyon, Mercedes-Benz Trucks, Scania, BYD, Superpanther, Michelin et la CSIAM ont tous répondu non. Mais derrière ce refus unanime, chacun désigne le vrai champ de bataille : l’après-vente, le TCO… et surtout les règles du jeu fixées par Bruxelles…
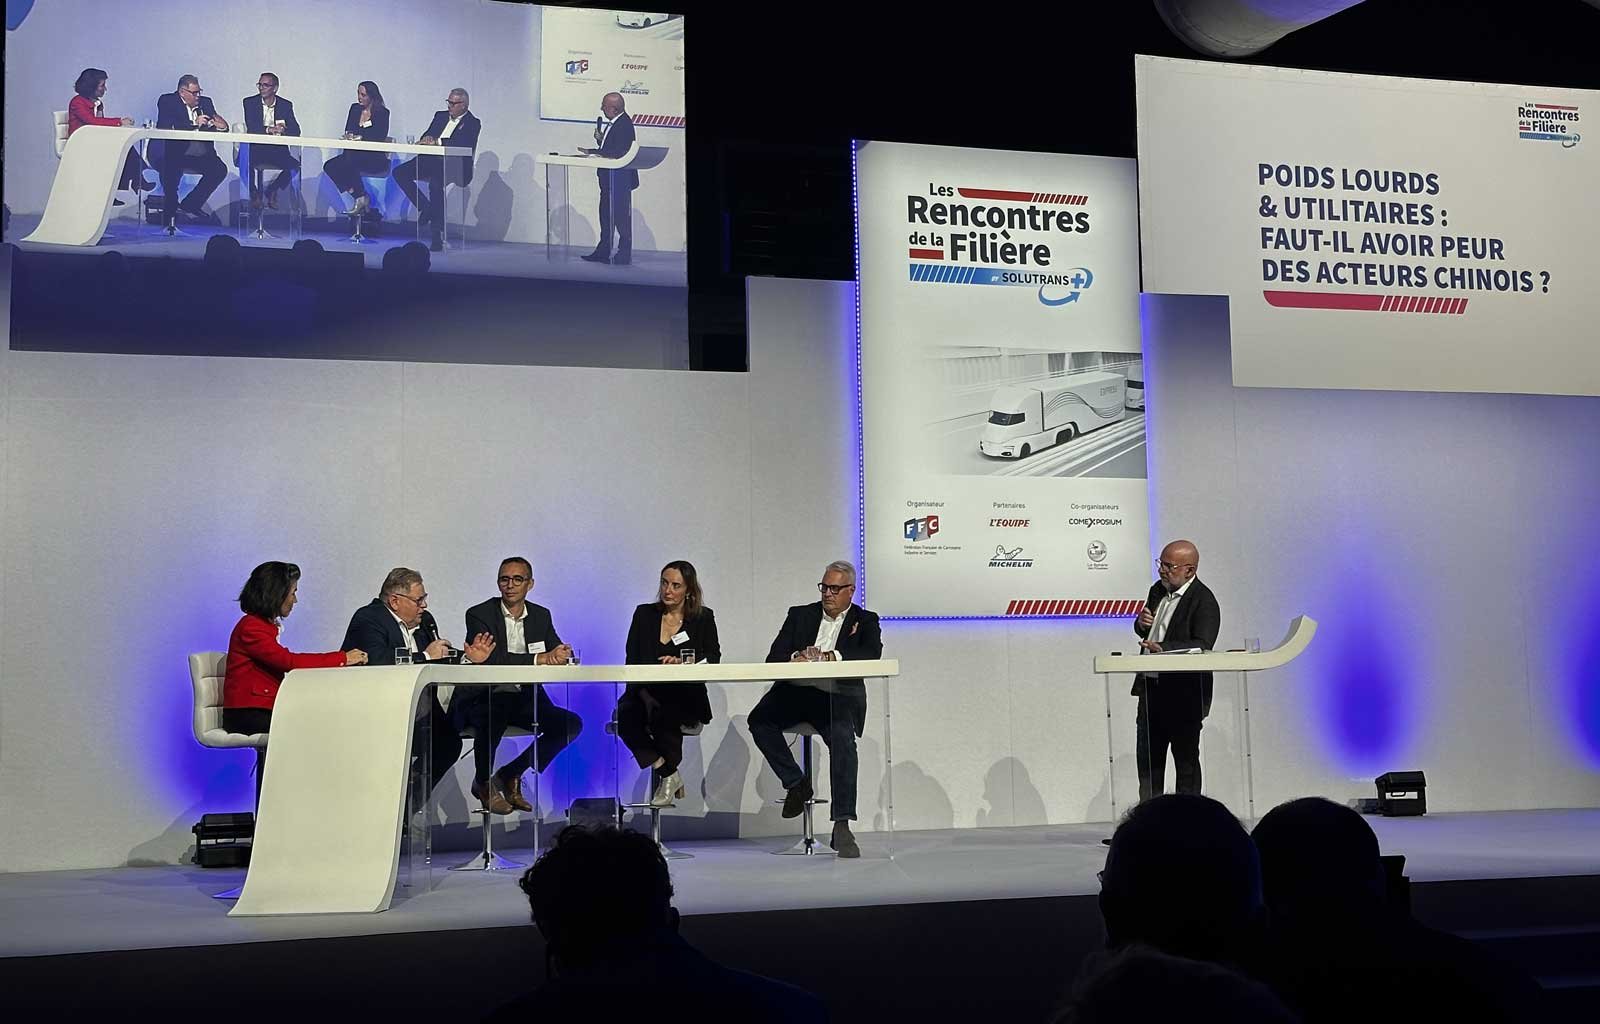
Elles se sont affichées en force en septembre au salon IAA de Hanovre, du tracteur électrique au camion à hydrogène. Jusqu’ici concentrées sur la voiture particulière, les marques chinoises s’attaquent désormais au poids lourd, au moment même où le règlement CO2 force la bascule vers l’électrique. Cette offensive était au cœur d’une table ronde des Rencontres de la Filière by Solutrans+, le 22 octobre dernier.
Scania : « Un challenge, pas une menace »
Absent à Lyon, Christian Levin, PDG de Scania et de Traton, avait enregistré son intervention quelques jours plus tôt près de Stockholm. D’emblée, il donne le ton : « Est-ce que je crains l’arrivée des Chinois ? Non, pas du tout. La concurrence, c’est une bonne chose. Il faut le prendre au sérieux, mais une menace, non. » Pour lui, la démarche est « assez logique ». Scania aussi est parti de son petit marché suédois avant de devenir européen, puis mondial.
Le patron suédois connaît d’ailleurs bien la Chine. Scania y a ouvert en 2025 son usine de Rugao, au nord de Shanghai, d’abord pour servir le marché asiatique. Il en tire une leçon : là-bas, le délai entre une idée et un camion livré au client est « divisé par deux ». Une vitesse d’industrialisation qu’il compare à celle de Toyota dans les années 1980-90.
« La menace aujourd’hui sur notre industrie, c’est Bruxelles »
Selon lui, le vrai frein de l’électrique n’est pas l’offre de véhicules. Il s’agit d’abord du coût de l’énergie. En effet, un camion électrique coûte plus cher, et seul un kWh compétitif face au gazole peut rattraper l’écart. Aujourd’hui, seuls quelques pays comme la Norvège ou la Suisse permettent de « finir positif ».
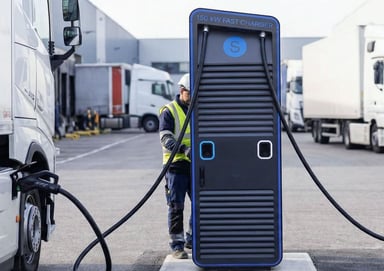
Ensuite, il y a la recharge. Environ 2 000 stations en Europe accueillent un poids lourd à une vitesse acceptable. Or les études en jugent nécessaires entre 11 000 et 35 000 en 2030. « 2030, c’est demain. On a mis dix ans à mettre ces 2 000 stations, et soudain on va en mettre 500 par mois ? Malheureusement, ça ne va pas se passer. » Il rappelle que Milence, la coentreprise de recharge montée avec Daimler Truck et Volvo, n’a jamais eu vocation à couvrir toute l’Europe : « Si c’est l’attente des politiques, c’est complètement faux. »
D’où sa formule la plus tranchante : « La menace aujourd’hui sur notre industrie, c’est Bruxelles », pointe-t-il, regrettant que l’Europe n’ait pas appliqué certains volets du Green Deal restent en suspens ou appliqués en ordre dispersé. L’extension du marché carbone au transport routier (ETS2), repoussée à 2028, ou une Eurovignette modulée selon le CO2 généralisée à toute l’Europe auraient pourtant changé le calcul des transporteurs. « La seule chose qui a été implémentée, c’est que les constructeurs vont payer des amendes assez brutales dès 2030 », résume-t-il, amer.
BYD : la batterie pour carte maîtresse
En face, les nouveaux venus abattent leurs cartes. Après 22 ans passés chez Iveco, Stéphane Espinasse a rejoint les rangs de BYD il y a quelques mois en tant que vice-président ventes autocars et autobus Europe. « Je n’avais pas très envie d’y aller. Ils ont mis quatre mois à me convaincre », avoue-t-il. La technologie l’a décidé, tout comme la capacité du groupe à accélérer.
S’il débute à peine dans le poids lourd en Europe, BYD dispose déjà d’une certaine avance dans le bus. Le constructeur compte environ 8 000 véhicules électriques en circulation en Europe continentale et plus de 3 000 au Royaume-Uni. Pour cela, le groupe s’appuie sur une usine qui tourne depuis dix ans en Hongrie. Dans le camion, il ne revendique encore que « quelques centaines » d’unités en Europe, mais environ 145 000 poids lourds électriques dans le monde.
Son principal atout reste la batterie, son métier d’origine. Pour autant, pas question de casser les prix : « Sur le prix d’achat du véhicule, ce n’est pas l’objectif. L’objectif, c’est de se battre sur le TCO. » Par ailleurs, le groupe a recruté un management européen et ouvert un centre de style à Milan. Il vise une gamme couvrant « toutes les missions dans tous les pays d’Europe en trois ans ». BYD n’annonce pas encore de production de camions en Europe, mais elle semble une évidence.
À lire aussi Le raz-de-marée des camions électriques chinois pourrait faire très mal aux constructeurs européens
Superpanther : un seul modèle, pensé pour l’Europe
Superpanther, lui, part de zéro. Née en Chine en 2022, la marque arrive avec un seul modèle : l’eTopas 600, un tracteur routier développé spécifiquement pour l’Europe. Responsable commercial France de la marque depuis fin août, Christophe Bastenaire, fort de plus de 30 ans d’expérience dans le véhicule industriel, met en avant une batterie de 620 kWh, une autonomie de 500 à 600 km et surtout deux connecteurs CCS, un de chaque côté. En charge simultanée, le camion a dépassé 650 kW lors d’un essai chez un transporteur du Nord. Il est passé de 20 à 80 % en 35 minutes.
Les batteries viennent de CATL, mais la marque développe elle-même la chaîne de traction et la gestion de puissance. Steyr assemble le camion en Autriche, et il a obtenu son homologation en France. Pour l’après-vente, Superpanther s’appuie sur le réseau AllTrucks, soit 650 à 700 points en Europe. Premiers clients : DHL, livré en juillet, et un transporteur autrichien signé au salon IAA. Christophe Bastenaire refuse lui aussi le terrain du prix : « On se placera sur le TCO et non pas sur le prix. »
La riposte des historiques : l’atelier plutôt que l’étiquette
Ce discours sur le TCO, Jean-Marc Diss le revendique depuis longtemps. Le directeur ventes et marketing de Mercedes-Benz Trucks le résume ainsi : « Aujourd’hui, on ne parle plus du prix du camion, mais du coût de détention. » Une dimension qui englobe la valeur de reprise, l’énergie, le contrat de maintenance, le financement et les services numériques.
Son argument principal, c’est le réseau. « Je n’ai jamais croisé un client qui achète un camion pour visiter un atelier. Par contre, quand on a besoin d’après-vente, on a besoin que ça se passe très vite. » C’est précisément là que Mercedes-Benz Trucks tire son épingle du jeu face aux nouveaux entrants. Concrètement, il aligne 2 500 points de service en Europe.
Le constructeur pointe également son expérience – cinq ans dans l’électrique et 160 millions de kilomètres parcourus – et ses services numériques avec des « données qui ne sont pas stockées en Chine ».
Pour Michelin, une opportunité
Seul équipementier du panel, Michelin connaît déjà la concurrence chinoise. Depuis une dizaine d’années, elle pèse sur le marché du remplacement, le plus sensible au prix. Sylvie Masclaux, responsable du marketing global poids lourds et bus, y répond par le service et le pneu à plusieurs vies.
Pour elle, l’arrivée des constructeurs chinois est même une opportunité. Leurs camions électriques, plus lourds et plus coupleux, usent davantage les pneus. Ils ont aussi besoin de marques reconnues pour rassurer les transporteurs européens. « Sur les véhicules des nombreux constructeurs chinois présents à Hanovre, il y avait bon nombre de pneus Michelin », souligne-t-elle.
Beaucoup d’appelés, peu d’élus
Le nombre de prétendants donne le vertige. « Depuis très longtemps, le marché ne comptait que sept constructeurs », rappelle Christophe Bastenaire. À l’IAA de Hanovre, on comptait 14 ou 16 constructeurs chinois : « C’est deux fois le nombre de constructeurs qu’il y a en Europe aujourd’hui », chiffre-t-il.
À lire aussi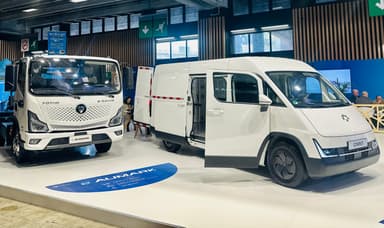 Mondial de l’Auto 2026 : le chinois Foton lance son offensive sur l’utilitaire et le camion électriques en France
Pourtant, tous ne survivront pas. Sur les salons, l’effet vitrine joue à plein. Certains exposent des camions non homologués en Europe, ou mal adaptés aux contraintes des transporteurs européens. Entre un prototype sous les projecteurs et un camion vendu, livré et réparé en moins d’une journée, il y a tout un métier. Comme ce sera probablement le cas dans l’automobile, Jean-Marc Diss prédit un tri entre « les Chinois qui vont s’implanter en Europe durablement et ceux qui vont vite repartir ».
Un constat partagé par la Chambre syndicale internationale de l’automobile et du motocycle (CSIAM), qui connaît bien ce scénario. Sa déléguée générale, Marie Defrance, se souvient des nombreux constructeurs chinois de deux-roues arrivés en France dans les années 2010. « Ils ont énormément perturbé le marché, ils n’ont pas réussi à s’ancrer durablement en France, et ils sont repartis. » BYD lui-même a connu un premier échec à Beauvais il y a une dizaine d’années, avant de revenir par la Hongrie.
La réalité du marché calme aussi le jeu. « À fin septembre, il n’y a aucune immatriculation de poids lourds électriques chinois de plus de 12 tonnes en France », rappelle Marie Defrance. Et l’électrique ne pèse encore que 2,6 % des immatriculations de poids lourds. Pour s’imposer, les nouveaux entrants devront vendre « non plus un poids lourd, mais une solution de mobilité ». Autrement dit, cela suppose des pièces, un réseau, du personnel formé et un accompagnement sur le raccordement électrique.
Le vrai match se joue sur les règles
Si elles ne craignent pas la comparaison technique, les marques historiques redoutent un terrain inégal. Marie Defrance pointe deux déséquilibres. Le premier tient aux soutiens publics, « sensiblement différents entre la Chine et l’Europe ». Pour le corriger, la CSIAM soutient la condition d’assemblage dans l’Espace économique européen exigée pour les certificats d’économies d’énergie (CEE). Elle demande même de la renforcer : pas « un simple assemblage », mais une vraie fabrication avec de la valeur ajoutée en Europe.
Le second déséquilibre est réglementaire. Les constructeurs historiques doivent réduire les émissions de CO2 de leurs ventes de 45 % en 2030, 65 % en 2035 et 90 % en 2040, sous peine de lourdes pénalités. Selon la CSIAM, les nouveaux entrants, sans historique de ventes, ne subissent pas cette contrainte de la même façon. Un « désavantage compétitif » qui a conduit les constructeurs à demander d’une seule voix le report de l’objectif de 2030 à 2033. Le représentant de Mercedes résume l’enjeu : « Si on a tous les mêmes règles du jeu, on se bat à armes égales. Sinon, on se retrouve dans des positions déloyales. »
Moins de primes, plus de visibilité
Reste la question des aides. Pour Jean-Marc Diss, le camion électrique se justifie déjà à lui seul : « Avec un prix d’énergie en dessous de 25 centimes du kilowattheure, on a un TCO inférieur au TCO diesel », assure-t-il. Si elles restent bienvenues, les primes créent surtout du « stop and go ». Aux Pays-Bas, leur arrêt a figé les commandes pendant des mois. Finalement, le pays a choisi de taxer les camions diesel sur la route pour financer l’électrique.
La CSIAM rappelle que le passage des appels à projets de l’Ademe aux CEE a déjà apporté plus de stabilité. C’est pourquoi elle demande de garantir cette visibilité jusqu’en 2030, au-delà de la prochaine présidentielle. Bruxelles discute par ailleurs d’un critère de contenu local dans le cadre de l’Industrial Accelerator Act. Sur ce point, la CSIAM plaide pour une approche propre au poids lourd, distincte de la voiture.
Au final, ce ne sont pas tant les constructeurs chinois qui font peur que ce que décideront Bruxelles et Paris. Sur la route, les historiques se disent prêts à se battre à armes égales. Reste à savoir si les règles le leur permettront.
Les experts flottes
Centre d'essai pour les pro
Réservez un essai d'utilitaire électrique, près de votre entreprise
Gestion des recharges flottes
Chargemap Business vous aide à gérer les recharges de votre flotte à l'échelle
Installer des bornes de recharge
Devis Borne de Recharge vous accompagne pour l'installation de vos bornes de recharge
sur l'actualité électrique
 Écrit par Michaël Torregrossa
 Nous suivre sur GoogleSignaler une erreur dans l'article

La newsletter de référence pour les professionnels
de la mobilité
Suivez les actus et essais sur les voitures électriques pour les entreprises
Tous les 15 jours, recevez l’essentiel des flottes, utilitaires électriques, réglementations et événements clés. Avec un édito exclusif pour décrypter les tendances.
S'inscrire gratuitement
Cet article vous a plu ? Lancez la discussion
Annonce partenaire
Annonce partenaire
Nos guides
Annonce partenaire
Annonce partenaire