Éco-score, aides, recharge, fiscalité... ce que le PLF 2027 pourrait changer pour la voiture électrique
La suite de votre contenu après cette annonce
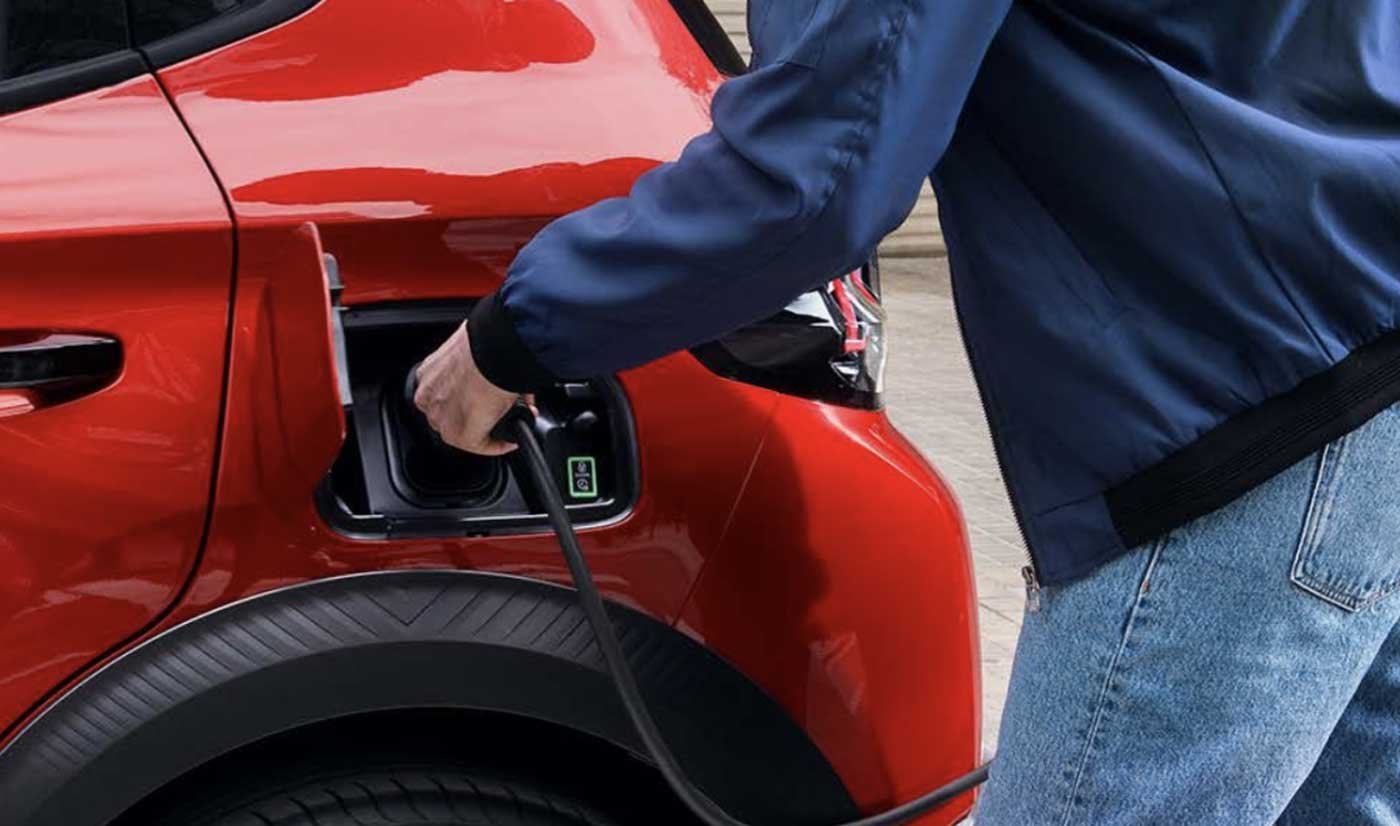
Éco-score durci, poids lourds électriques favorisés, fiscalité automobile stable : le projet de loi de finances pour 2027 propose d’ajuster plusieurs leviers de la mobilité électrique, sans pour autant bouleverser les aides aux particuliers. Tour d’horizon.
Dévoilé le 1er octobre dernier, le projet de loi de finances pour 2027 (PLF pour les intimes) arrive dans un contexte tendu. Le Gouvernement vise un déficit de 5 % du PIB et cherche 43 milliards d’euros de mesures nouvelles, en promettant de ne pas augmenter les impôts de façon généralisée. Un document clé du budget de l’Etat dont la publication intervient alors que la flambée des prix à la pompe pousse de plus en plus d’automobilistes vers l’électrique. Voici ce qu’il faut retenir.
PLF 2027 : ce qu'il faut retenir pour la mobilité électrique
- Pour les particuliers, rien ne changerait dans l’immédiat : en dehors du scope du texte, la prime CEE continue, mais son avenir dépendra du débat sur les CEE.
- Le nouveau critère de résilience de l’éco-score pourrait, à terme, priver de prime certains modèles dont la batterie est produite hors d’Europe.
- Le PLF favoriserait nettement le camion électrique, face au diesel comme au gaz.
L’éco-score : un critère de « résilience » qui pourrait changer la donne
C’est la mesure du PLF qui concerne le plus directement la voiture électrique, même si elle reste discrète. L’article 28 transposerait le règlement européen pour une industrie « zéro net » (Net-Zero Industry Act). Celui-ci impose d’ajouter un critère de résilience aux aides à l’achat de certaines technologies, dont les batteries.
Concrètement, le score environnemental des véhicules électriques, qui conditionne l’accès à la prime CEE, ne reposerait plus seulement sur l’empreinte carbone de leur fabrication. Il intégrerait aussi un critère de résilience : les produits issus d’une chaîne d’approvisionnement dominée par un pays tiers à l’Union européenne pourraient être moins bien traités. Selon l’exposé des motifs, la Chine représente 50 % des approvisionnements européens en batteries, ce qui caractérise une situation de dépendance.
Les flottes sont directement concernées. Le score sert aussi au calcul de la taxe annuelle incitative à l’acquisition de véhicules à faibles émissions, qui pousse les grandes entreprises à verdir leurs parcs. Or la liste des modèles éco-scorés écarte déjà de nombreuses voitures électriques du marché. Si la nouvelle mesure était adoptée, cette liste pourrait donc encore se resserrer.
Les critères précis seraient fixés par voie réglementaire. Il est donc trop tôt pour savoir quels modèles seraient concernés, ni si ceux déjà éco-scorés conserveraient leur label jusqu’à son renouvellement. Mais la mesure irait clairement dans le sens d’un soutien réservé aux véhicules dont la batterie est produite en Europe.
Et la prime CEE ?
Le « coup de pouce véhicules particuliers électriques », qui a remplacé le bonus écologique en juillet 2025, ne figure pas dans le PLF. La raison est assez simple : le dispositif est financé par les certificats d’économies d’énergie (CEE), et non par le budget de l’État. Il n’a plus de date de fin depuis un arrêté de décembre 2025, et le Gouvernement confirme que le plan « Électrifions la France » restera financé par les CEE.
Fiscalité automobile : une stabilité globale, mais quelques ajustements
A quelques mois des élections présidentielles, le PLF 2027 confirme la « stabilité globale » de la fiscalité automobile pour l’année 2027. Les barèmes du malus CO₂ et du malus au poids ne changeraient pas. L’article 25 apporterait toutefois deux ajustements :
- Le premier vise les hybrides légers, dits « micro-hybrides ». Les hybrides non rechargeables bénéficient aujourd’hui d’un abattement de 100 kg sur la masse retenue pour le malus au poids, dont les micro-hybrides doivent être exclus à partir du 1er janvier 2027. Mais le critère qui les définit, une puissance électrique inférieure à 30 kW, est jugé « techniquement non vérifiable » par le Gouvernement. Le PLF propose de le remplacer par un seuil d’émissions : les hybrides non rechargeables émettant moins de 125 g de CO₂/km garderaient l’abattement, ceux qui atteignent ou dépassent ce seuil le perdraient. Seraient notamment concernés les hybrides légers commercialisés par les marques du groupe Stellantis (Peugeot, Citroën, Opel, Fiat, DS). L’écart de fiscalité se creuserait ainsi avec l’électrique, qui reste exonéré de malus.
- Le second concerne les voitures de fonction. Un rescrit publié au Bulletin officiel des finances publiques le 30 avril 2025 a ouvert aux entreprises la possibilité de récupérer, sous conditions, la TVA sur l’achat ou la location d’un véhicule mis à disposition d’un salarié contre un loyer. Certains montages en ont profité : l’entreprise déduit toute la TVA payée en amont, mais facture au salarié un loyer inférieur au prix du marché, et ne reverse donc qu’une TVA minime. L’article 25 introduirait un mécanisme correctif prévu par le droit européen : la TVA serait calculée sur la valeur « normale » de la prestation, c’est-à-dire le prix qu’un salarié paierait auprès d’un loueur indépendant ou, à défaut, le coût supporté par l’entreprise.
Enfin, l’article 2 renforcerait, pour les revenus de 2026, les aides que l’employeur peut verser pour les trajets domicile-travail. La prise en charge des frais de carburant serait exonérée d’impôt jusqu’à 1 000 €, et ouverte à tous les salariés qui utilisent leur véhicule personnel. Pour la recharge d’un véhicule électrique, hybride rechargeable ou à hydrogène, et pour le forfait mobilités durables, le plafond serait de 600 €. Une mesure qui répond à la flambée des prix des carburants, mais favoriserait davantage les automobilistes thermiques que les électriques.
Recharge : pas de retour du crédit d’impôt borne
Sans grande surprise, lePLF 2027 ne rétablit pas le crédit d’impôt pour l’installation d’une borne à domicile, qui couvrait 75 % de la dépense dans la limite de 500 €. Pour rappel, ce dernier avait pris fin au 1er janvier 2026. La TVA à taux réduit de 5,5 % sur la fourniture et la pose d’une borne reste en place. Idem pour les aides du programme ADVENIR, financé lui aussi par les CEE, notamment pour les copropriétés.
Côté opérateurs, le futur dispositif IRICC prévu par l’article 24 intégrerait l’électricité renouvelable utilisée pour la recharge. Les aménageurs de bornes ouvertes au public, ainsi que les exploitants de bornes privées pour poids lourds, pourraient générer des certificats et les revendre aux fournisseurs de carburants soumis à l’obligation. Une source de revenus complémentaire qui pourrait potentiellement diminuer le prix des bornes de recharge public. Tout dépendra néanmoins du niveau d’ambition fixé pour le dispositif, qui reste encore à discussion. La mise en œuvre de l’IRICC est prévue d’ici au 31 décembre 2027, l’administration se laisse une fenêtre volontairement longue pour ajuster au mieux le mécanisme avec les différentes filières. A préciser que ce dernier l’actuelle TIRUERT et, surtout, transposer la directive européenne RED III sur les énergies renouvelables. En Allemagne, le dispositif est déjà en place via la Treibhausgasminderungsquote (THG-Quote pour le commun des mortels).
Poids lourds : le camion électrique creuserait l’écart
En matière d’évolution, c’est sur le transport de marchandises que le PLF serait le plus favorable à l’électrique. Le suramortissement des camions et utilitaires électriques ou à hydrogène n’est pas modifié. Depuis 2025, les entreprises peuvent déduire de leur résultat une part du surcoût de ces véhicules par rapport à un équivalent diesel : 40 % entre 2,6 et 3,5 tonnes, 115 % entre 3,5 et 16 tonnes, 75 % au-delà. Ce régime court jusqu’en 2030.
À l’inverse, les camions roulant au gaz, au bioGNV, à l’ED95 ou au B100 verraient leur avantage fortement réduit à partir de 2027. Leur suramortissement serait lui aussi calculé sur le surcoût face au diesel, et non plus sur le prix d’achat, mais avec des taux deux fois plus faibles. Une stratégie qui interroge alors que plus de 90 % des immatriculations de poids lourds restent au diesel et qui offrirait un beau boulevard aux camions électriques chinois, bien partis pour faire très mal aux européens.
L’article 24 ajouterait un second levier, en créant un tarif réduit d’accise sur l’électricité à 0,5 €/MWh pour la recharge des véhicules de plus de 7,5 tonnes affectés au transport routier de marchandises. Une mesure qui n’est pas encore acquise. Elle doit d’une part être validée par le Parlement mais aussi et surtout obtenir l’autorisation du Conseil de l’Union européenne. Si toutes les planètes sont alignées, elle entrerait en vigueur au plus tard six mois après celle-ci.
Côté industrie, le crédit d’impôt au titre des investissements dans l’industrie verte (C3IV) serait étendu aux batteries pour véhicules électriques et aux aimants permanents utilisés dans les moteurs électriques. De quoi soutenir la production européenne que le nouveau critère de résilience de l’éco-score cherche à favoriser.
Et maintenant ? Un texte encore appelé à évoluer
Les experts flottes
Centre d'essai pour les pro
Réservez un essai d'utilitaire électrique, près de votre entreprise
Gestion des recharges flottes
Chargemap Business vous aide à gérer les recharges de votre flotte à l'échelle
Installer des bornes de recharge
Devis Borne de Recharge vous accompagne pour l'installation de vos bornes de recharge
sur l'actualité électrique
 Écrit par Michaël Torregrossa
 Nous suivre sur GoogleSignaler une erreur dans l'article

La newsletter de référence pour les professionnels
de la mobilité
Suivez les actus et essais sur les voitures électriques pour les entreprises
Tous les 15 jours, recevez l’essentiel des flottes, utilitaires électriques, réglementations et événements clés. Avec un édito exclusif pour décrypter les tendances.
S'inscrire gratuitement

Cet article vous a plu ? Lancez la discussion

Annonce partenaire
Annonce partenaire
Nos guides

Annonce partenaire
Annonce partenaire